
티스토리 뷰
목차
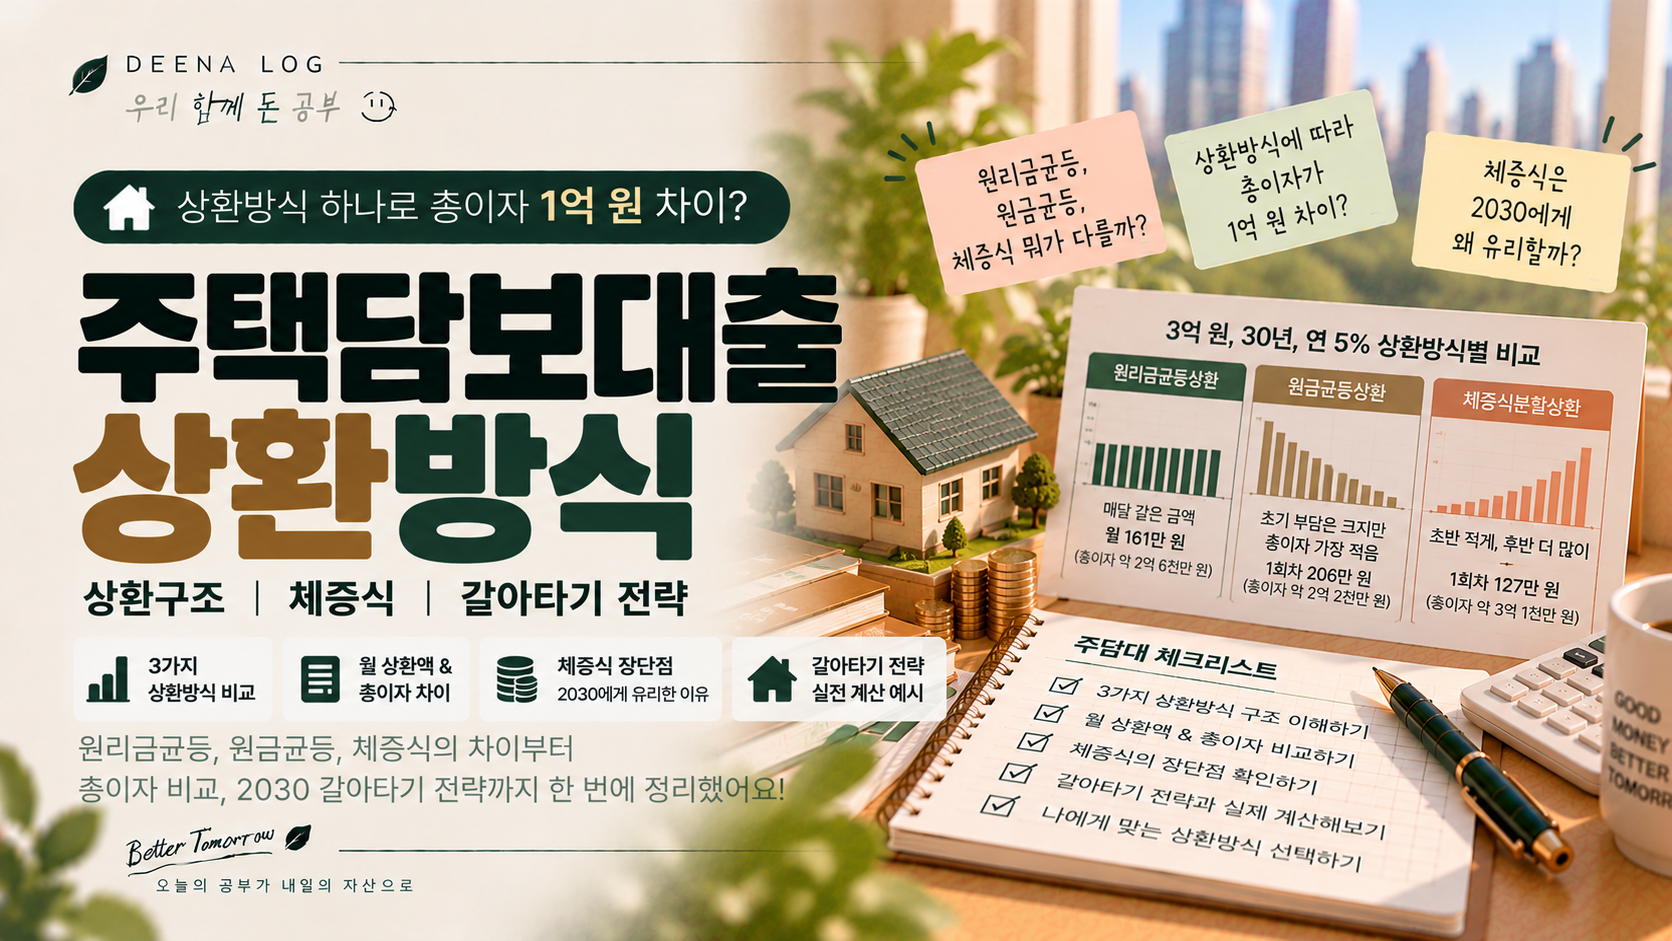
3억 원을 30년 만기 5%로 빌리면, 상환방식 선택 하나로 총이자 차이가 무려 1억 원 가까이 납니다. 솔직히 저도 처음엔 "매달 같은 금액 나가면 되는 거 아닌가?" 싶었는데, 직접 파고들고 나서야 얼마나 안일한 생각이었는지 깨달았습니다.
상환구조: 세 가지 방식은 이렇게 다릅니다
주택담보대출(주담대)의 상환방식은 크게 원리금균등상환, 원금균등상환, 체증식 분할상환 세 가지로 나뉩니다. 일반적으로 "대출은 다 똑같이 갚는다"라고 알고 있는 분들이 많은데, 제가 직접 알아보니 세 방식은 매달 내는 금액 구조 자체가 완전히 다릅니다.
먼저 원리금균등상환부터 보면, 이름 그대로 매달 동일한 원리금(원금+이자)을 냅니다. 여기서 원리금이란 원금과 이자를 합산한 금액을 말합니다. 3억 원을 30년 만기 5%로 빌리면 1회 차부터 360회 차까지 매달 161만 원이 고정됩니다. 다만 같은 161만 원 이어도 초반에는 이자 비중이 압도적으로 높고(1회 차 기준 이자 123만 원, 원금 37만 원), 후반으로 갈수록 원금 비중이 역전됩니다. 시중은행 주담대에서 가장 많이 선택하는 방식이 바로 이겁니다.
두 번째는 원금균등상환입니다. 원금균등상환이란 매달 갚는 원금을 동일하게 고정하고, 남은 대출 잔액에 이자를 붙여 함께 상환하는 방식입니다. 같은 조건에서 1회차엔 206만 원을 내지만, 잔액이 줄어드는 만큼 이자도 줄어 360회 차엔 83만 원까지 내려갑니다. 초반 부담은 크지만 총이자는 약 2억 2천만 원으로, 세 방식 중 가장 적게 냅니다.
세 번째가 체증식분할상환인데, 이게 처음 봤을 때 가장 낯설었습니다. 체증식 분할상환이란 초반에는 이자 위주로 적게 갚고, 후반으로 갈수록 원금 비중이 늘며 상환액이 커지는 방식을 말합니다. 같은 조건에서 1회 차 상환액은 127만 원인데 이 중 원금이 고작 4만 원, 이자가 123만 원입니다. 반면 360회 차엔 218만 원을 내고 그 대부분이 원금입니다. 총이자는 약 3억 1천만 원으로 세 방식 중 가장 많습니다.
초기 부담과 총이자, 한눈에 비교
초기 상환부담이 높은 순서와 총이자 규모를 정리하면 이렇습니다.
- 초기 상환부담 높은 순: 원금균등(206만 원) → 원리금균등(161만 원) → 체증식(127만 원)
- 총이자 많은 순: 체증식(약 3억 1천만 원) → 원리금균등 → 원금균등(약 2억 2천만 원)
- 원금균등과 체증식의 총이자 차이: 약 9천만 원~1억 원 수준
이 수치는 한국주택금융공사 대출 시뮬레이터에서도 직접 확인할 수 있습니다(출처: 한국주택금융공사). 제가 직접 돌려봤을 때 수치가 거의 동일하게 나왔고, 이 차이가 숫자로 눈에 들어오는 순간 상환방식 선택을 절대 가볍게 볼 수 없다는 걸 실감했습니다.
체증식과 갈아타기: 2030에게 왜 유리한가
체증식은 총이자가 가장 많다는 단점 때문에 처음엔 저도 선뜻 납득이 안 됐습니다. "이자를 1억이나 더 내는데 무슨 장점이 있지?" 하고 의심했으니까요. 그런데 여기서 인플레이션 효과를 고려하면 계산이 달라집니다. 인플레이션 효과란 화폐 가치가 시간이 지남에 따라 떨어지기 때문에, 30년 후에 내는 200만 원이 지금의 200만 원보다 실질 부담이 훨씬 가볍다는 개념입니다. 쉽게 말해 시간이 원리금 부담을 자연스럽게 녹여준다는 뜻입니다.
더 중요한 건 2030 세대의 실제 대출 활용 패턴입니다. 30년 만기로 대출을 받는다고 해서 30년을 꽉 채워 갚는 경우는 드뭅니다. 첫 집을 산 뒤 5년 안팎에 상급지로 갈아타기를 하는 경우가 훨씬 많습니다. 이 갈아타기 전략을 전제로 놓고 체증식을 다시 계산해보면 결론이 바뀝니다.
같은 조건(3억, 30년, 5%)에서 5년 후 갈아타기를 한다고 가정하면, 원금균등 방식은 5년간 총 약 1억 2천만 원을 갚고 그 중 이자가 6,800만 원입니다. 체증식은 5년간 총 약 8천만 원을 갚고 이자는 7,400만 원. 이자 차이는 600만 원에 불과하지만, 그 5년 동안 쥐고 있던 현금 여유는 무려 4천만 원이나 됩니다. 제 경험상 이건 꽤 예상 밖의 숫자였습니다. 이자를 좀 더 냈지만 손에 쥔 실탄이 4천만 원이라면, 이 돈을 굴려서 갈아타기 자금으로 활용할 수 있습니다.
단, 체증식분할상환은 시중은행 주담대에서는 거의 선택할 수 없습니다. 디딤돌대출, 보금자리론 같은 정책대출에서만 가능하고, 이마저도 만 40세 미만 조건을 충족해야 하며 50년 만기 상품에는 적용이 안 됩니다. 정책대출 관련 조건은 주택도시기금 공식 사이트에서 확인할 수 있습니다(출처: 주택도시기금). 제가 확인해보니 조건 변경이 잦은 편이라 반드시 최신 내용을 직접 체크하는 게 맞습니다.
물론 체증식이 무조건 정답은 아닙니다. 출산이나 휴직, 이직으로 소득이 일시적으로 줄어드는 상황이 생기면 후반부에 갈수록 커지는 상환액이 부담이 될 수 있습니다. 갈아타기의 전제도 중요합니다. 원할 때 팔 수 있어야 실행이 가능하기 때문에, 환금성이 좋고 입지가 검증된 지역의 집을 첫 집으로 고르는 것이 이 전략의 핵심입니다. 부동산 공부를 피할 수 없는 이유가 여기에 있습니다.
자주 묻는 질문
Q. 원리금균등이랑 원금균등, 뭐가 더 이득인가요?
A. 총이자 기준으로는 원금균등상환이 확실히 유리합니다. 같은 조건에서 원금균등은 총이자가 약 2억 2천만 원인 반면, 원리금균등은 그보다 많습니다. 다만 원금균등은 초반 월 상환액이 원리금균등보다 40만 원 이상 많기 때문에, 초반 현금 여력이 충분한 고소득자나 은퇴를 앞두고 원금을 빨리 줄여야 하는 분께 맞는 방식입니다. 어느 쪽이 낫다기보다는 본인의 소득 구조에 맞는 방식이 이득입니다.
Q. 체증식 상환, 시중은행에서도 선택할 수 있나요?
A. 일반적으로 체증식은 시중은행 주담대에서 선택 가능하다고 알고 있는 분들이 있는데, 실제로는 거의 없습니다. 체증식분할상환은 디딤돌대출, 보금자리론 같은 정책대출에서만 선택할 수 있고, 만 40세 미만이어야 하며 50년 만기 상품에는 적용되지 않습니다. 해당 조건은 주택도시기금 사이트에서 최신 내용을 꼭 확인하시기 바랍니다.
Q. 대출 상환방식, 중간에 바꿀 수 있나요?
A. 처음 대출 실행 시 선택한 상환방식은 중간에 변경할 수 없습니다. 그렇기 때문에 대출 받기 전에 본인의 소득 패턴, 갈아타기 계획, 향후 지출 변화를 충분히 검토한 뒤 선택하는 것이 중요합니다. 제 경험상 이 결정을 대출 실행 당일 처음 접하는 분들이 많아서, 사전에 공부해두는 게 필수라고 생각합니다.
Q. 2030이면 무조건 체증식이 맞나요?
A. 2030이라도 무조건 체증식이 정답은 아닙니다. 출산, 육아휴직, 이직 등으로 소득이 줄어들 가능성이 있다면 후반부 상환액이 커지는 체증식이 오히려 부담이 될 수 있습니다. 또한 갈아타기 전략이 작동하려면 첫 집의 환금성이 전제되어야 하기 때문에, 입지 선별이 동반되지 않으면 체증식의 장점이 상쇄될 수 있습니다.
결론
주담대 상환방식을 공부하기 전까지 저는 이 선택이 이렇게 큰 금액 차이로 이어진다는 걸 전혀 몰랐습니다. 원리금균등은 고정 소득자에게, 원금균등은 이자를 아끼고 싶은 고소득자나 은퇴 예정자에게, 체증식은 지금 당장 현금이 빠듯하지만 소득이 늘어날 2030 세대에게 각각 유리한 구조입니다.
정리하면 상환방식 선택은 단순히 "이자 아끼기" 문제가 아니라 내 소득 흐름과 갈아타기 계획, 리스크 허용 범위를 모두 맞춰야 하는 전략적 결정입니다. 대출 실행 전 한국주택금융공사나 주택도시기금 시뮬레이터로 직접 수치를 돌려보고, 본인의 상황에 맞는 방식을 미리 결정해 두는 것을 추천합니다.